


—— 聚焦极值理论前沿,共话学术合作新篇
2026年10月20日,由宁波东方理工大学主办的EIT(Extreme Ideas Together) 极值理论与统计学术研讨会在化学与材料科学楼420会议室举行。来自瑞典查尔姆斯理工大学、葡萄牙里斯本大学高等技术研究院、复旦大学、复旦大学上海数学中心等海内外高校与科研机构的专家学者齐聚甬城,围绕极值理论、尾部风险度量与重尾网络等前沿议题展开深入研讨。
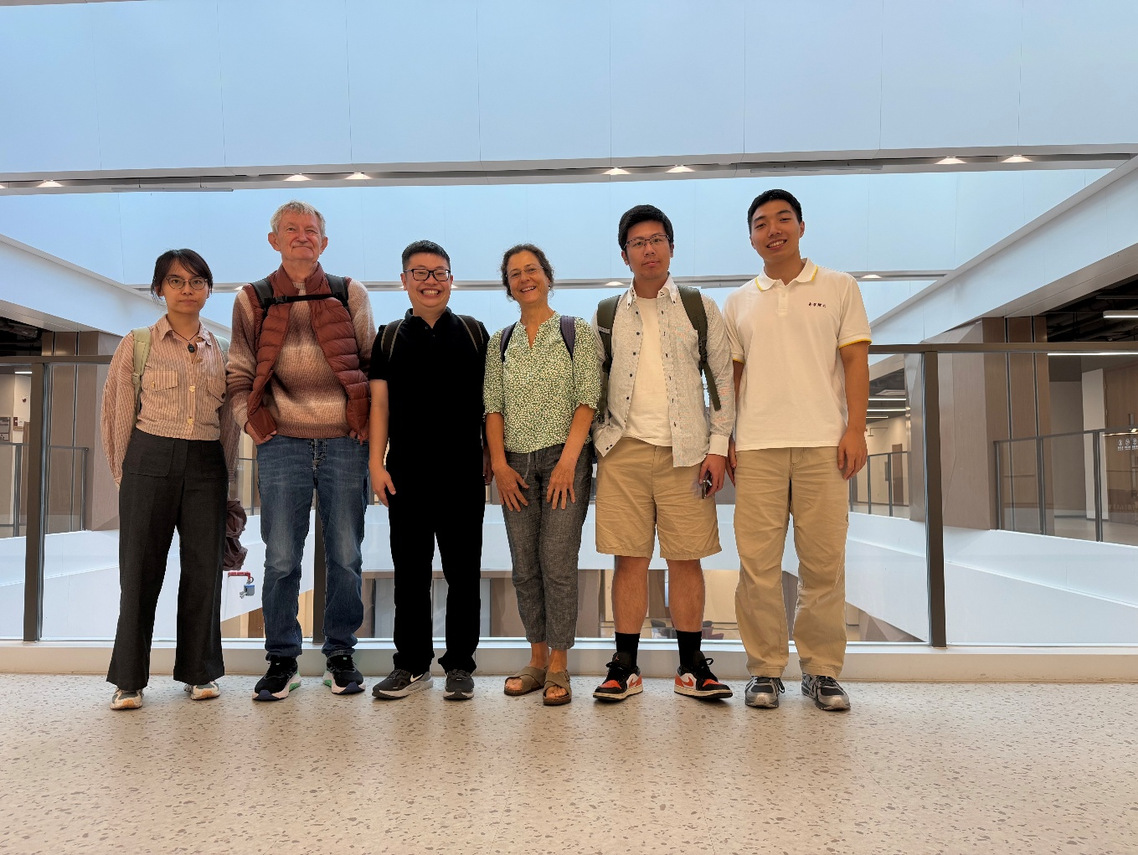
图:与会专家学者合影(注:黎德元教授因行程原因未参与本次合影)
上午场 主持人:何易(宁波东方理工大学)
瑞典皇家科学院院士 Holger Rootzén:深度学习驱动的多元极值模拟
查尔姆斯理工大学 / 哥德堡大学
报告聚焦深度学习驱动的多元极值模拟。传统参数化多元极值模型计算困难,且往往只能处理五六维以内的情形。Rootzén 院士系统介绍了以 Wasserstein 距离训练生成对抗网络为代表的新方法,将可模拟的维度提升至约五十维。从大范围极端降雨、金融资产组合的大额损失到交通系统的大面积瘫痪,这类方法为“如何模拟并防范极端事件”这一核心问题提供了全新工具。
黎德元教授:系统性与系统性风险驱动的边际期望损失
复旦大学
报告题为《系统性与系统性风险驱动的边际期望损失》(SYS2MES)。该研究将边际期望损失推广至由市场风险与系统性风险共同驱动的条件场景,分别给出了尾部相依与尾部渐近独立两种情形下的估计方法,并通过数值模拟与股票市场实证展示了其在金融风险管理中的应用价值。
Ana Ferreira 副教授:泊松点过程极值在小时间尺度下的收敛
里斯本大学高等技术研究院(葡萄牙)
报告围绕其与 Boris Buchmann、Ross A. Maller 合作、发表于国际期刊 Extremes的同名工作展开。研究建立了极值过程在小时间尺度下大值行为的费雪–蒂皮特–格涅坚科型极限定理,给出其经线性标准化后向弗雷歇分布或耿贝尔分布局部收敛的充要条件(魏布尔分布不可能是这里的极限分布);并在二阶正则变差假设下证明了中间次序统计量的局部渐近正态性,将希尔尾指数估计量适配到小时间框架,为资产收益率精细结构(可具无穷变差)的统计分析提供了理论支撑。
下午场 主持人:Holger Rootzén 院士
何易教授:《局部 t 检验最大值:耦合方法与极值理论》
宁波东方理工大学数学科学学院
报告题为《局部 t 检验最大值:耦合方法与极值理论》(与新加坡管理大学、曼彻斯特大学学者合作)。针对高频半鞅模型中时变局部均值的检验问题,研究利用短窗口上局部 t 统计量的最大绝对值来搜索未知信号,发展出一套耦合理论,在存在冗余尺度与窗口重叠的情况下仍能控制族错误率,解决了“取最大值之后高斯近似失效”这一关键统计难题。
王天栋副教授:多层网络中的多元极值——噪声掩盖了什么,聚合破坏了什么
复旦大学上海数学中心
现实网络中潜在的重尾连接权重往往无法直接观测,数据需先后经过“泊松噪声”与“线性聚合”两重过滤。报告以 Reddit 社区用户交互网络和美国都市区人口流动网络为例,刻画了各层极值性质在这两重过滤下的存留规律,及其对尾部估计、风险监测与流行病防控的启示。
自由研讨与未来合作
报告环节结束后,与会学者围绕极值统计中的开放问题与未来合作方向进行了自由讨论。复旦大学数据科学学院博士生胡一凡、我校与中国科学技术大学联合培养博士生龚政等青年学子全程参与研讨,与各位专家深入交流。会后,嘉宾们参观了校园,并出席在镇海开元名都酒店举行的研讨会晚宴,在轻松的氛围中延续学术交流。